三大疾病団信プラスと11疾病団信、どちらを選ぶ?|保障内容の違いを専門家に聞きました
住宅ローンを検討するとき、借入額や金利、毎月の返済額と同じように考えておきたいのが「団体信用生命保険」いわゆる「団信」です。
住宅ローンの返済中に万一のことがあった場合、保険金によって住宅ローン残高相当額が支払われる仕組みで、現在は死亡や所定の高度障害状態だけでなく、がん、急性心筋梗塞、脳卒中、生活習慣病、入院などに備えられる団信もあります。
今回は、クレディ・アグリコル生命保険株式会社の担当者Mさんに、西日本シティ銀行の住宅ローンで取り扱う団信の中でも特に人気な「三大疾病団信プラス」と「11疾病団信」について聞きました。
\家族を守る手厚い保障/
西日本シティ銀行の団体信用生命保険
目次
団信は、家族の生活を守るための大切な保険
――まず、団信について教えてください。
団信は、住宅ローンを利用される方が、返済期間中に亡くなられた場合や、所定の状態になられた場合に、保険金によって住宅ローンの残高を返済する仕組みです。
住宅ローンを利用されるご本人だけでなく、ご家族の生活を守るための大切な保険でもあります。
住宅ローンは、一般的に長期間にわたって返済していきます。その間には、病気やけが、家族構成や働き方の変化など、さまざまな出来事が起こる可能性があります。
住宅ローンを検討する際には、借入額や金利だけでなく、「返済中に万一のことがあったら、家族の生活や返済はどうなるか」という視点も大切です。
団信を選ぶときに確認したいポイント
――団信を選ぶ際、どのような点を確認すればよいでしょうか?
団信にはさまざまな種類があり、保障される内容や条件が異なります。大切なのは、「どのような場合に保障を受けられるのか」を具体的に確認することです。
・保障の対象となる病気
・診断確定の方法
・所定の手術の種類
・入院日数
・保障が開始される時期
・免責期間
・給付金の支払回数や限度額
・保障対象外となる病気やケース
「がんが保障される」「入院が保障される」といった言葉だけでなく、いつ、どのような条件で、いくら保障されるのかまで確認することがポイントです。
三大疾病団信プラスとは?
――西日本シティ銀行で取り扱っている団信の中で、お客さまに特に選ばれているのが「三大疾病団信プラス」と「11疾病団信」です。三大疾病団信プラスとは、どのような団信でしょうか?
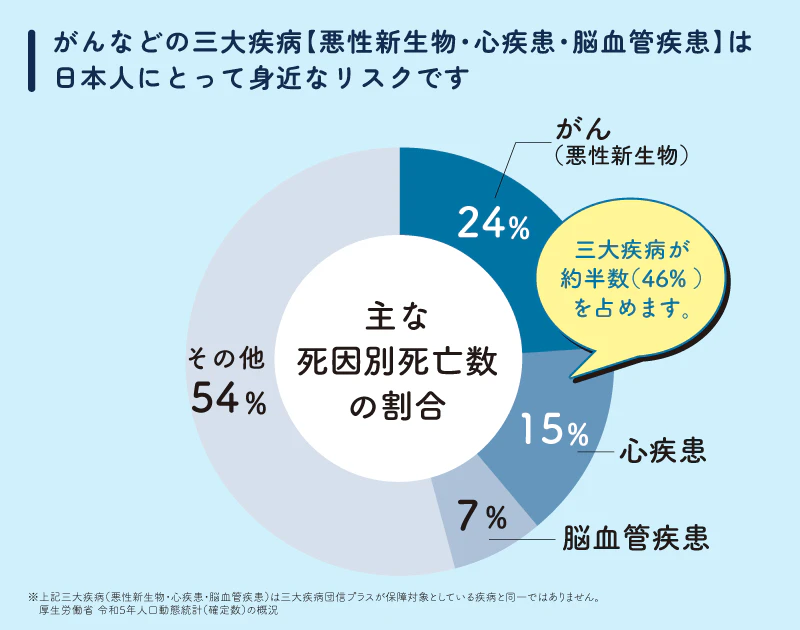
三大疾病団信プラスは、がん、急性心筋梗塞、脳卒中といった三大疾病への備えを手厚くしたい方に向いている団信です。所定の条件を満たした場合、住宅ローン残高相当額が保険金として支払われます。
特に、次のような方におすすめです。
・三大疾病への備えを重視したい方
・働き盛りの20〜40代の方
・治療が長期化した場合の生活への影響が心配な方
・治療費や生活費を含めた三大疾病への備えを考えたい方
動画で分かる三大疾病団信プラスの保障内容
もし、がんと診断されたら……
――がんと診断された場合、どのような保障がありますか?
がん、つまり所定の悪性新生物と診断確定された場合、所定の条件を満たすことで、住宅ローン残高相当額が保険金として支払われます。
また、住宅ローン残高相当額の支払いとは別に、次のような給付があります。
・本人のがん診断給付金:100万円
・上皮内がん・皮膚がん診断給付金:50万円
・配偶者のがん診断給付金:100万円
がん診断給付金は、治療費だけでなく、入院中の食事代やベッド代、通院時の交通費、家族の生活費、医療用ウィッグや衣類の購入費など、使いみちが自由です。
ただし、対象となるがん、診断確定の方法、給付金の支払回数などには条件があります。また、がん保障には団信加入日から90日間の免責期間があります。
急性心筋梗塞・脳卒中と診断された場合
――急性心筋梗塞や脳卒中と診断されると、保障されるのでしょうか?
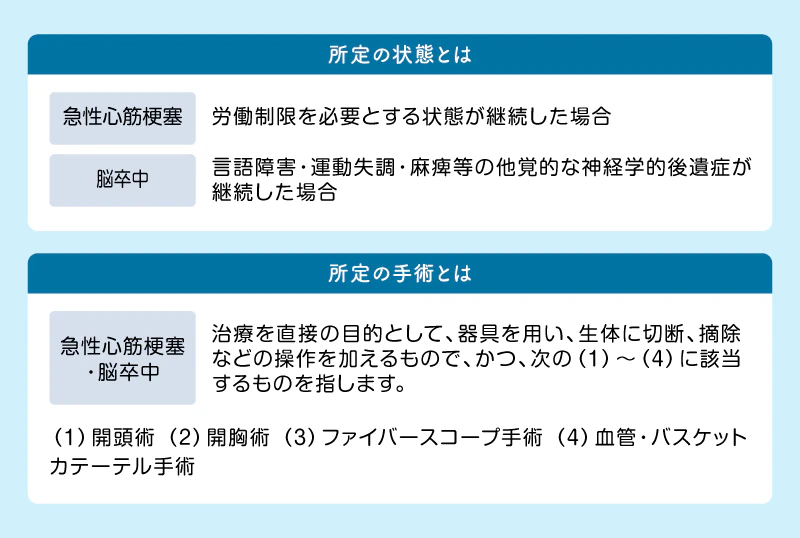
急性心筋梗塞や脳卒中については、所定の手術を受けた場合、または所定の状態が60日以上継続した場合に、その時点での住宅ローン残高が保険金として支払われます。
・急性心筋梗塞:労働の制限を必要とする状態が継続した場合
・脳卒中:言語障害、運動失調、麻痺などの他覚的な神経学的後遺症が継続した場合
所定の手術には、開頭術、開胸術、ファイバースコープ手術、血管・バスケットカテーテル手術が含まれます。最終的な支払事由の判断は、診断書などを確認したうえで行われます。
がん保障にある「90日間の免責期間」について
――免責期間について、わかりやすく教えてください。
がん保障には、加入直後から約3か月、90日間の待ち時間があります。この期間を「免責期間」といいます。免責期間は、加入者の公平性を保つために設けられています。
もし、がんの疑いがある方が診断直前に保険へ加入し、すぐに給付金を受け取れると、健康なときから加入している方との間で不公平が生じる可能性があります。そのため、がん保障が付いた多くの保険では、一定の免責期間が設けられています。
免責期間の有無や起算日などは、「被保険者のしおり」で確認することが大切です。
11疾病団信とは?
――西日本シティ銀行の11疾病団信は、三大疾病団信プラスとどのように違いますか?
三大疾病団信プラスは、がん、急性心筋梗塞、脳卒中という三大疾病に重点的に備える団信です。
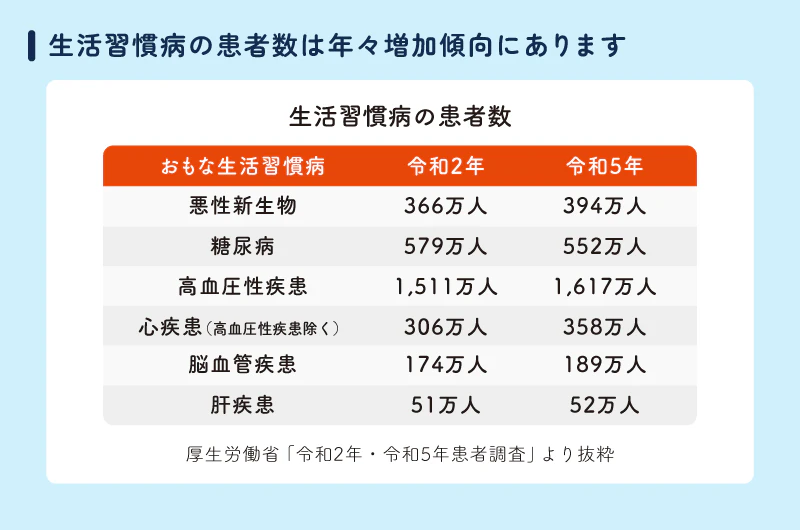
一方、11疾病団信は、正式名称を「生活習慣病団信α(がん先進30付)」といい、がん以外にも、心疾患、脳血管疾患を含む10種類の生活習慣病や、病気・けがの短期入院、がん先進医療などにも備えられる点が特徴です。
11疾病団信で住宅ローン残高相当額が保険金支払い対象となるがん以外の10種類の生活習慣病は、次のとおりです。
・糖尿病
・高血圧性疾患
・腎疾患
・肝疾患
・慢性膵炎
・脳血管疾患
・心疾患
・大動脈瘤および解離
・上皮内新生物
・皮膚の悪性黒色腫以外の皮膚がん
このうち、脳血管疾患には脳卒中、心疾患には急性心筋梗塞が含まれます。そのため、11疾病団信は三大疾病を含む幅広い病気に備えたい方に適した選択肢です。
動画で分かる11疾病団信の保障内容
5日・31日・累計180日の入院保障とは?
――11疾病団信と三大疾病団信プラスの違いとして、入院日数に応じた保障がありますね。
11疾病団信の入院保障は、短期の入院から長期の入院まで、入院日数に応じて備えられる仕組みです。
・病気やけがで5日以上連続入院した場合:入院一時給付金10万円
・病気やけがで31日以上連続入院した場合:毎月の住宅ローン返済額相当を支払い
・病気やけがで31日以上入院後、さらに入院が継続した場合:32日目以降の入院日数が30日に達するごとに、継続入院給付金として毎月の住宅ローン返済額相当を支払い
・10種類の生活習慣病で入院し、入院日数が累計180日となった場合:住宅ローン残高相当額を保険金として支払い
10種類の生活習慣病のうち、急性心筋梗塞・脳卒中については、三大疾病団信プラスでも所定の手術または所定の状態が60日以上継続した場合に、住宅ローン残高相当額が保険金として支払われます。
一方、11疾病団信では、10種類の生活習慣病による住宅ローン残高相当額を保険金として支払われるには累計180日の入院という条件があり、幅広い病気に備えられる反面、所定の入院日数を満たす必要があります。
入院期間に応じて支払われる給付金には、支払回数の上限があります。具体的な支払条件や回数については、「被保険者のしおり」で確認しましょう。
コラム:入院は意外と身近!?
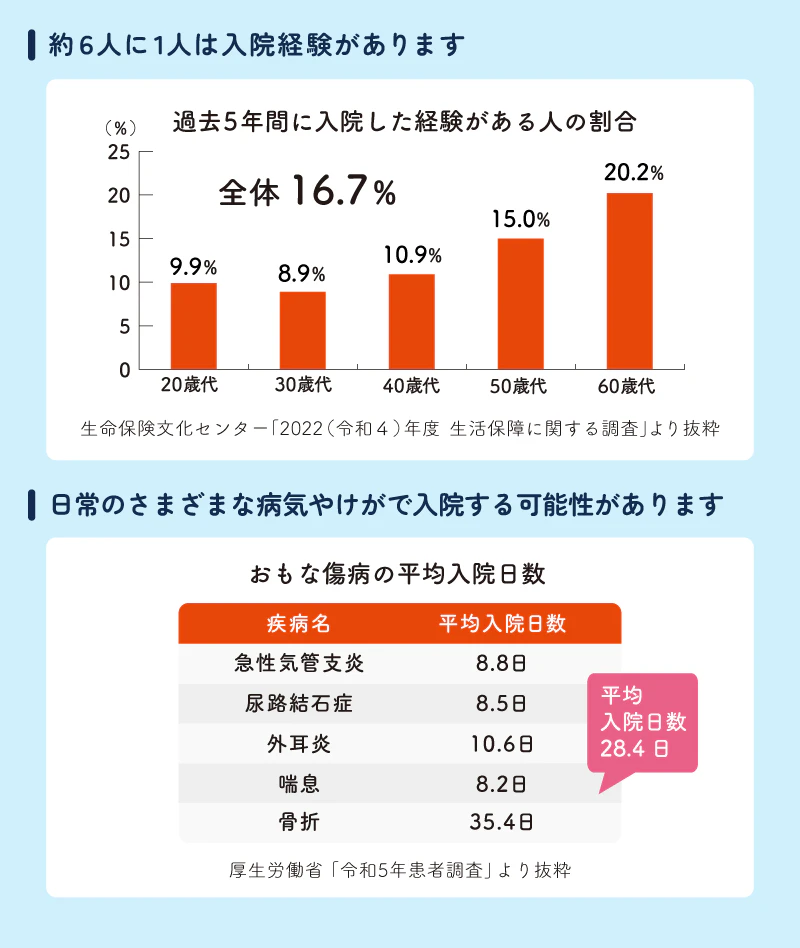
入院は、思っているよりも身近なものです。過去5年間に入院を経験した人は約6人に1人で、骨折や急性気管支炎など、身近な病気やけがが原因になることもあります。入院の実態を、以下のグラフと表で見てみましょう。
がん先進医療にも備えられる
――2026年10月に西日本シティ銀行の団信がリニューアルした特長の一つとして、11疾病団信に新たに付帯された「がん先進医療保障」があります。これについて詳しく教えてください。
11疾病団信では、がんと診断確定され、所定の先進医療を受けた場合、先進医療にかかる技術料の自己負担費用が保障されます。
先進医療は、公的医療保険の対象外となる治療方法です。がんの先進医療では、重粒子線治療や陽子線治療などがあり、治療内容によっては高額な費用がかかる場合があります。
・技術料給付:自己負担費用を通算2,000万円まで保障
・支援給付:30万円(同一の先進医療につき1回のみ)
がん先進医療に関する給付は、11疾病団信に付帯する保障です。対象となる先進医療や保障期間など、詳しい条件は「被保険者のしおり」で確認しましょう。
配偶者ががんと診断された場合の給付
――配偶者へのがん診断給付金は、どのような場合に支払われますか?
住宅ローンを借り入れる方の配偶者が、がん、つまり所定の悪性新生物と診断確定された場合、配偶者の方に対して100万円のがん診断給付金が支払われます。
この保障は、三大疾病団信プラスにも付帯されている保障です。給付金の使いみちは自由で、治療費、入院中の子どものシッター代、仕事を休んだことによる収入減少の補填、通院のためのタクシー代、家族の生活費などに活用できます。
三大疾病団信プラスと11疾病団信、どちらを選ぶ?
――2つの商品は、どのような基準で選ぶとよいでしょうか?
団信を選ぶ際は、住宅ローン残高に備える保障だけを目的にするのではなく、どのような病気や入院に備えたいか、支払条件がご自身のニーズに合っているかを考えることが大切です。
三大疾病団信プラスと11疾病団信の主な違いは、次のとおりです。
保障内容 | 三大疾病団信プラス | 11疾病団信 |
|---|---|---|
死亡・所定の高度障害状態などの基本保障(または、「余命6カ月の保障」) | あり | あり |
がん診断保険金(100%保障) | あり | あり |
がん診断給付金100万円 | あり | あり |
上皮内がん・皮膚がん診断給付金50万円 | あり | あり |
がん先進医療の技術料・支援給付 | ー | あり |
配偶者のがん診断給付金100万円 | あり | あり |
急性心筋梗塞・脳卒中の診断保険金 | あり | ー |
(急性心筋梗塞・脳卒中を含む)10種類の生活習慣病による累計180日入院時の保障保険金 | ー | あり |
あらゆる病気やけがで5日以上の入院一時給付金10万円 | ー | あり |
あらゆる病気やけがで31日以上入院時の月々の返済額保障 | ー | あり |
三大疾病団信プラスは、がん・急性心筋梗塞・脳卒中に重点的に備えたい方に向いています。急性心筋梗塞・脳卒中については、所定の手術を受けた場合、または所定の状態が60日以上継続した場合が支払条件です。
一方、11疾病団信は、三大疾病を含む生活習慣病や入院、がん先進医療まで幅広く備えたい方に向いています。ただし、10種類の生活習慣病によって住宅ローン残高相当額が保険金で支払われるには、累計180日の入院が必要です。
「幅広い病気に備えたいか」「三大疾病に重点を置きたいか」「入院時の返済や先進医療まで備えたいか」など、ご自身やご家族のニーズに合わせて選ぶことが大切です。
その他の団信もあります
西日本シティ銀行では、三大疾病団信プラスや11疾病団信のほかにも、連生団信、連生がん団信、ワイド団信を取り扱っています。
連生団信
連生団信は、夫婦など2人で連帯債務型の住宅ローンを契約する方に向いている団信です。連帯債務者のいずれかに万一のことがあった場合、所定の条件を満たせば、住宅ローン残高相当額が保険金として支払われます。
連生がん団信
連生がん団信は、連生団信の基本保障に加えて、夫婦のいずれかが所定の悪性新生物と診断確定された場合にも、住宅ローン残高相当額が保険金として支払われる団信です。
ワイド団信
ワイド団信は、健康上の理由で一般的な団信への加入が難しい方に向けた団信です。通常の団信よりも引受範囲を広げた商品ですが、加入の可否は保険会社による個別の審査で決まります。全ての方が加入できるわけではありません。
加入時に注意したいこと
団信に加入する際は、申込書兼告知書に現在の健康状態や過去の傷病歴などを正確に告知する必要があります。「この程度なら書かなくてもよい」と自己判断せず、ありのままを告知しましょう。
また、団信は保険会社所定の引受審査が必要です。持病がある場合でも加入できる可能性のある商品はありますが、加入の可否は、年齢、症状、治療歴などをもとに個別に判断されます。
告知や審査の他に、以下の点にも注意しましょう。
・保険金・給付金が支払われる条件
・保障が開始される時期
・免責期間
・保障対象外となる病気やケース
・給付金の支払回数や限度額
まとめ
団信は、単に「住宅ローンを組むために加入する保険」ではありません。長い返済期間のなかで、病気やけがをした場合に、家族の住まいと暮らしを守るための備えです。
三大疾病団信プラスは、がん・急性心筋梗塞・脳卒中への備えを重視したい方に向いています。一方、11疾病団信は、がん以外にも急性心筋梗塞・脳卒中を含む10種類の生活習慣病、入院、がん先進医療など、幅広いリスクに備えたい方に適しています。
住宅ローンを検討する際は、住宅ローン残高に備える保障だけでなく、どのような病気や入院に、どの条件で備えたいのかを考えながら、ご自身に合った団信を選びましょう。
\家族を守る手厚い保障/
西日本シティ銀行の団体信用生命保険
保険商品に関するご留意事項について
商号等:株式会社西日本シティ銀行 登録金融機関 福岡財務支局長(登金)第6号
※LIFUQU noteのサイトポリシー/プライバシーポリシーはこちら。